「またコンビニATMの手数料で220円引かれてる…」
夜中にサークルや飲み会の帰りで急にお金が必要になり、コンビニのATMで千円札を数枚引き出すたびに、110円〜220円の手数料が勝手に差し引かれていくのを見るのは本当に悔しいですよね。
実家が太くて、毎月の飲み代や生活費に全く困っていない学生は、今すぐこのページを閉じてください。
この記事は、月末の口座残高を見てため息をつき、サークル代や教科書代で飛んでいくなけなしのバイト代を必死にやりくりしている「金欠の学生専用」の資金防衛術です。
「高校の時に親が作ってくれた地元の地方銀行やゆうちょ銀行の口座が1つあるから、大学生活もそのままでいいや…」という思い込みで、毎月のATM引き出し手数料やネット通販の送料410円を払い続けていませんか。
もしあなたが、大学生向けの優遇特典がある銀行口座への切り替えや、学生限定の無料特権を知らないまま4年間を過ごしているとしたら、年間で数万円単位の「もったいない罰金」を払い続けていることになります。
時給1,100円の飲食バイトで皿洗いをした数時間分の給料を、ただ「口座と決済の仕組みを知らなかっただけ」で毎月ドブに捨てているのと同じです。
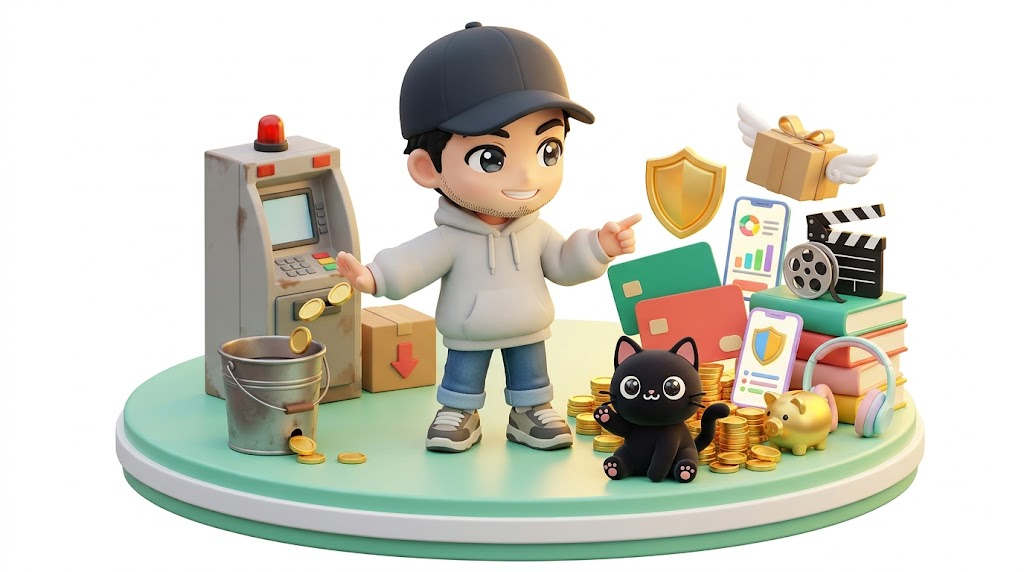
手数料がかかる古い口座を1つだけ使い続けるのは、例えるなら「底に小さな穴が空いたバケツで、必死にバイト代という水を汲み続けている状態」です。
どれだけシフトを増やして水を注いでも、ATM手数料220円や通販の送料410円という穴から毎月チャリンチャリンと勝手にお金が漏れ出していくのは、本当にもったいないですよね?
地方から上京して仕送り月3万円の極限金欠を経験し、サブスクとポイ活・銀行口座の使い分けを極めてPrime Studentを限界の4年半使い倒すことで総額5万円以上を節約してきた筆者が、大学生におすすめの銀行口座と「絶対に損をしない2口座使い分け術」、そして固定費を根こそぎ止める方法をハッキリと断定して解説します。
【この記事の要約(3秒でわかる不都合な真実と解決策)】
- 損の原因:地元銀行やゆうちょ銀行の1口座だけでやりくりし、コンビニATM手数料(1回220円)や通販の都度送料(410円)を払い続けていること。
- 解決策:「仕送り・奨学金用の口座」と「バイト代・キャッシュレス決済用のネット銀行(Olive・楽天銀行・SBI新生銀行等)」の複数2口座に分けた上で、買い物やエンタメはPrime Studentの6ヶ月無料体験に集約して固定費を0円にする。
- 罠の回避:銀行口座のデビット機能やPayPayを使えばクレカなしでも即登録でき、登録直後に「自動更新オフ」に設定すれば6ヶ月後も勝手に課金されず絶対に1円もかからない。
銀行口座とあわせて、大学生が最初に作るべきクレジットカードの選び方や審査突破の基本を先に確認しておきたい方は、下記の記事で詳しく解説しています。
また、私が大学1年の時は、銀行口座を整えると同時に教科書を3冊まとめて注文するタイミングでPrime Studentの6ヶ月無料体験を使うようにしました。これだけで本のポイントが最大10%戻ってきて送料410円も毎回ゼロになったので、仕送り月3万でカツカツだった私には一番合っていたようです。
【結論】大学生の銀行口座おすすめ5選と「2口座使い分け」の黄金ルール
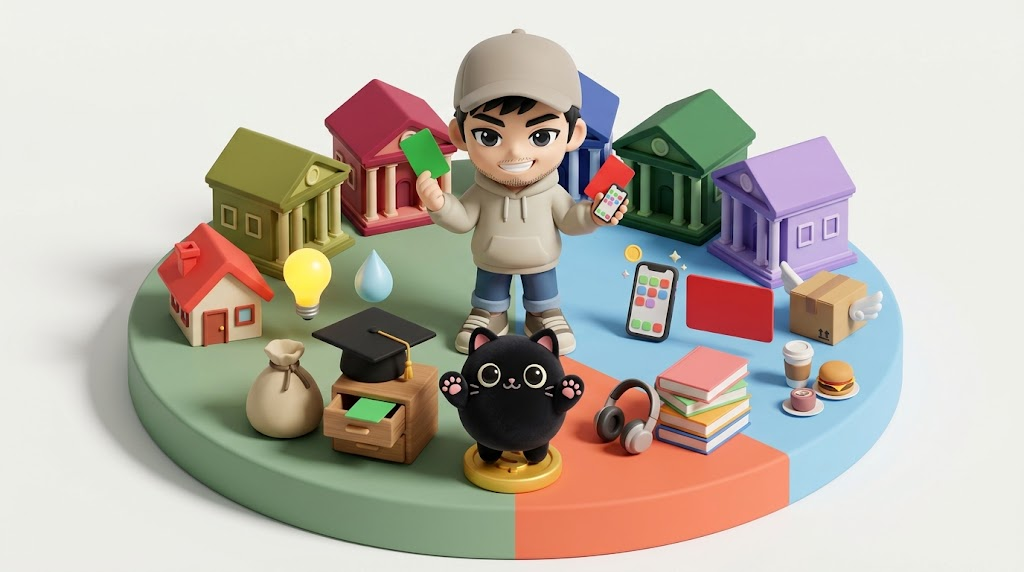
大学生の銀行口座おすすめにおける結論は、1つの口座ですべてを済ませようとせず、「①仕送り・奨学金・固定費用の口座」と「②バイト代受取・普段のキャッシュレス決済用の口座」の複数(2口座)に分けて管理することです。
なぜなら、1つの口座に仕送りもバイト代も生活費もすべて混ぜてしまうと、「今月あと何円使っていいのか」がスマホ画面上で見えなくなり、月末に家賃や光熱費・携帯代の引き落とし残高が足りなくなるトラブルが頻発するからです。
さらに、進学で実家を離れる一人暮らしの学生や、キャンパス周辺・バイト先で頻繁にお金を動かす学生にとって、地元の地方銀行だけではコンビニATM手数料(1回110円〜220円)や他行宛て振込手数料が毎回重くのしかかります。
実際に賢い大学生の多くは、入学直後の春休みやバイトを始めるタイミングで以下の5つの銀行から自分のライフスタイルに合った口座を組み合わせ、ATM手数料と振込手数料を完全に0円にしています。
【大学生におすすめの銀行口座5選!手数料・金利・学生特典の比較表】
| 銀行名(タイプ) | コンビニATM手数料・振込優遇 | 学生へのメリット・特徴 |
|---|---|---|
| 三井住友銀行 Olive(メガバンク) | ◎ 当行ATM24時間0円・定額自動送金0円 | バイト代指定でVポイント獲得・デビット一体型で管理が簡単 |
| 楽天銀行(ネット銀行) | ◎ 最大月7回ATM0円・最大月3回振込0円 | バイト代受取やPayPay連携に強く楽天ポイントが貯まる |
| SBI新生銀行(ネット銀行) | ◎ 28歳以下(U28)はATM手数料が何回でも0円 | ステップアッププログラムでステージ優遇・他行振込も月複数回0円 |
| ゆうちょ銀行(全国店舗網) | ○ ゆうちょATMは曜日・時間帯により0円 | 実家の親からの仕送り送金(月5回無料)やJASSO奨学金受取に最適 |
| ソニー銀行(ネット銀行) | ◎ コンビニATM月4回0円・振込月2回0円 | Sony Bank WALLETで国内キャッシュレスも海外旅行・留学も強い |
で、結局どういうことか?
もしあなたが今、ATMでお金を下ろすたびに110円〜220円の手数料を払っているなら、表にある「三井住友銀行 Olive」「楽天銀行」「SBI新生銀行(28歳以下優遇)」のいずれかをメインまたはサブ口座として開設するだけで、今日からATM手数料の無駄払いを完全にゼロにできます。
それと同時に、銀行口座から出ていく「最大の穴」であるネット通販の送料(1回410円〜)や生協での定価の教科書代を止めることが不可欠です。
口座の手数料を月220円節約しても、Amazon公式での買い物で毎回410円の送料を払っていたら、せっかくの節約が一瞬で吹き飛んでしまいます。
「でも、学生向けのサブスクに登録して6ヶ月後に課金されるのは怖い」という不安は分かります。
ですが安心してください。
登録直後にアカウント設定から「自動更新をオフ」にしておけば、6ヶ月後に自動で解約され、絶対に1円もかかりません。
しかも、銀行口座のキャッシュカードに付いているデビット機能や、口座からチャージしたPayPayを使えば、クレジットカードを持っていない大学1年生でも今すぐ手続きできます。私が登録した時は学生証のスマホ撮影だけで数分で完了し、6ヶ月間は1円もかかりませんでした。時期によってポイント還元キャンペーンの内容や対象条件が変わることがあるので、現在の正確な条件はPrime Studentの公式案内ページで確認してみてください。
【複数口座の使い分け】「仕送り・奨学金用」と「バイト代・生活費用」を分けるべき理由
大学生が口座を複数持つべき最大の理由は、お金の「入り口」と「出口」を物理的に分けることで、使いすぎを自動的に防げるからです。
具体的には、以下の2口座(余裕があれば貯金用を加えた3口座)の役割分担にするのが、4年間でお金に困らない大学生の鉄板パターンです。
- ① メイン口座(ゆうちょ銀行・三井住友銀行などのメガバンク):実家の親からの仕送り受取、日本学生支援機構(JASSO)の奨学金振込、家賃・光熱費・学費の引き落とし専用にする。
- ② サブ口座(楽天銀行・SBI新生銀行などのネット銀行):アルバイト代の給与振込先、PayPayなどのキャッシュレス決済チャージ、普段の買い物や飲み会代の引き出し専用にする。
このように口座を分けておけば、「サブ口座に入っているバイト代の残高=今月自由に遊べるお金」と一目でわかります。
メイン口座のキャッシュカードは自宅の机の引き出しにしまっておき、普段の通学や遊びにはサブ口座(ネット銀行)のデビットカードとスマホだけを持ち歩くようにすれば、家賃や仕送りに手をつけてしまう失敗を100%防げます。
【ネット銀行vsゆうちょ銀行・メガバンク】バイト代受取と仕送りで選ぶ最適解
「ネット銀行と、店舗があるゆうちょ銀行やメガバンクはどっちがいいの?」と迷う新入生は多いですが、答えは「用途によって得意分野が全く違うため、両方組み合わせて使う」です。
まず、実家の保護者からの仕送りや日本学生支援機構(JASSO)の奨学金を受け取る口座には、「ゆうちょ銀行」または「メガバンク(三井住友銀行・三菱UFJ銀行・みずほ銀行)」が向いています。
特にゆうちょ銀行は、保護者が「ゆうちょダイレクト」や「ゆうちょ通帳アプリ」を使っている場合、ゆうちょ銀行口座間の送金手数料が月5回まで無料になるため、実家から毎月仕送りしてもらう際の親側の手数料負担をゼロにできます。
また、JASSOの奨学金振込口座は、ゆうちょ銀行やメガバンク・地方銀行には対応していますが、一部の新しいネット銀行は指定できないケースがあるため、奨学金を受け取る人は最初に従来型の銀行を1つ確保しておくのが安全です。
一方で、バイト代の受け取りや普段のコンビニATM利用・ネット決済には、「楽天銀行」や「SBI新生銀行」、あるいはメガバンクでありながらネット銀行並みのアプリ機能を持つ「三井住友銀行(Olive)」が圧倒的に有利です。
ネット銀行は通帳が紙ではなくスマホアプリ完結(通帳レス)になっており、深夜にバイト代が振り込まれた瞬間や、デビットカードで買い物をした瞬間にスマホへリアルタイム通知が届きます。
普通預金の金利も一般的な銀行より高く設定されており、給与振込口座に指定するだけで他行宛て振込手数料やコンビニATM手数料の無料回数が増えるため、バイト代を受け取る口座としてこれ以上ない相性を発揮します。
大学生の銀行口座おすすめと直結する「キャッシュレス・PayPay使い方」と固定費削減術
大学生の銀行口座おすすめを比較してせっかく手数料0円の口座を開設しても、口座から出ていく日常の支払い方法が「現金払い」や「定価購入」のままでは、お金は一向に貯まりません。
なぜなら、大学生活で本当にあなたの財布を削っているのは、銀行のATM手数料(年数千円)以上に、ネット通販の都度送料(1回410円〜)、生協や書店での教科書の定価購入、そして映画や音楽サブスクへの個別課金という「見えない固定費(合計で年間2.4万〜3.6万円以上)」だからです。
銀行口座を開設したら、即座にその口座を「PayPay」や「銀行デビットカード」と連携させ、さらに学生だけの特権であるPrime Student(6ヶ月無料体験)の決済手段として登録することで、手数料も送料もエンタメ代もまとめて圧縮できます。
【PayPay使い方とデビット連携】クレカなしでも使いすぎを防いでポイント還元を得る仕組み
「大学1年生でまだクレジットカードを持っていない」「クレカだと翌月の請求額が怖くて作れない」という学生にとって、銀行口座と直結させたキャッシュレス決済(PayPay・デビットカード)は最強の味方になります。
特に大学生の必須インフラである「PayPay」の使い方は、新しく作った銀行口座(楽天銀行、SBI新生銀行、三井住友銀行、ゆうちょ銀行など)をPayPayアプリに口座登録しておくだけで完了します。
これには以下の3つの大きなメリットがあります。
- ① コンビニATMに並ぶ手間と手数料がゼロになる:わざわざATMで現金を下ろさなくても、スマホ画面上で銀行口座から1,000円単位で手数料0円のまま即座にPayPay残高へチャージできる。
- ② 飲み会やサークル合宿の割り勘が一瞬で終わる:小銭がなくて気まずい思いをすることなく、友達同士で1円単位の送金・受け取りが手数料無料で完結する。
- ③ 銀行口座直結のデビットカードなら「残高以上は絶対に使えない」:Oliveフレキシブルペイ(デビットモード)や楽天銀行デビットカード、Sony Bank WALLETなら、買い物をした瞬間に銀行口座から即時引き落としされるため、クレジットカードのように「来月の引き落とし日に残高不足で焦る」という使いすぎの罠が構造的に発生しない。
さらに嬉しいのが、Prime Studentの6ヶ月無料体験は、クレジットカードがなくても「本人確認済みのPayPay(マネー)」「銀行のデビットカード」「携帯のキャリア決済(d払い・auかんたん決済・ソフトバンクまとめて支払い)」「あと払い(Paidy)」のどれか1つがあれば、今すぐ登録できるという点です。
Prime Studentの登録で使える具体的な支払い方法や、クレカなしで審査を通す手順についてさらに詳しく知りたい方は、下記の記事で詳しく解説しています。
【口座残高を守る7大特権】送料410円・教科書定価買い・別サブスク課金をゼロにする方法
銀行口座を整えてATM手数料220円を防いだら、次は口座から毎月数千円ずつ消えていく「生活費・娯楽費の垂れ流し」を止めましょう。
多くの大学生は、日用品や参考書を買うたびに送料410円を払ったり、通学電車の暇つぶしに月額1,000円前後の動画サブスクや音楽サブスクを別々に契約して、せっかくのバイト代を削っています。
しかし、学生という身分がある間にPrime Studentの6ヶ月無料体験を活用すれば、以下の7大特権がすべて0円で手に入り、あなたの銀行口座の残高が目に見えて残るようになります。
【生活費が激減する!Prime Student 7大特権一覧表】
| 特典(すべて使い放題) | ここがお得!(得られる未来) | 放置した場合の損失額目安 |
|---|---|---|
| ① お急ぎ便・日時指定便 | 少額注文でも何度でも送料完全0円 | 1回410円〜(月2回で年約9,840円損) |
| ② Prime Video | 映画・最新アニメ・韓ドラが見放題 | 他社VOD代 月約1,000円(年1.2万円損) |
| ③ Amazon Music Prime | 1億曲が広告なしでシャッフル聴き放題 | 他社音楽サブスク代 月約480〜980円損 |
| ④ Prime Reading | 1,000冊以上の本・漫画・雑誌・就活本が0円 | 毎月の雑誌・書籍代 月数百〜数千円損 |
| ⑤ 本 最大10%ポイント還元 | 教科書・参考書・漫画3冊以上購入で最大10%還元 | 生協・書店の定価買いで年数千〜1.5万円損 |
| ⑥ Amazon Photos | スマホ写真を画質劣化なしで容量無制限保存 | クラウド追加課金 月数百円〜の損 |
| ⑦ 学生限定セール・先行参加 | PC・iPad・日用品の学割&セール先行参加 | 定価購入による数千〜数万円の損失 |
で、結局どういうことか?
表の通り、これら7つの特権を知らずに別々にお金を払って大学生活を送ると、送料(年約9,840円)+教科書代の還元取りこぼし(年約15,000円)+動画・音楽サブスク代(年12,000円以上)で、年間約2.4万〜3.6万円以上ものお金があなたの銀行口座から無意味に消えていく計算になります。
時給1,100円のアルバイトに換算すると、年間で約25〜30時間分ものキツいシフトが「ただ知らなかっただけ」で消えているのと同じです。
特に前期・後期の履修登録シーズンに、大学の生協の長蛇の列に並んで3万円分の専門書や教科書を定価で買う前に、3冊以上同時購入のクーポンコードを入力して注文すれば、それだけで最大3,000円分のポイントが還元されます。
これだけの特権がすべてコミコミで6ヶ月間完全無料(0円)、無料期間終了後も一般会員(月額600円)の半額である月額300円(年額2,950円=1日あたり約8円、チロルチョコ1個分以下)で使えるのは、学生証や学籍番号を持っている「今だけ」です。
卒業して社会人になれば容赦なく通常料金(年額5,900円)に跳ね上がりますし、無料体験期間やポイント還元キャンペーンの内容は予告なく変更・終了する可能性があるため、現在の正確な条件はPrime Studentで早めに確認してみてください。
【警告】大学生の銀行口座おすすめ選びと学割サブスクに潜む「自動課金の罠」
メリットばかりではありません。
ここで、あなたが銀行口座を開設し、さらに学生特権のサブスクを連携させる上で絶対に知っておくべき「デメリット(損失の罠)」を正直に暴露します。
【口座開設の注意点】休眠口座の手数料・優遇条件の達成漏れ・対象外のケース
まず、銀行口座選びにおける最大の注意点は、「口座を作っただけで満足してしまい、手数料無料化の条件(ステージ条件)を満たせていないケース」です。
たとえばネット銀行やメガバンクの多くは、「Web通帳(紙の通帳を発行しない)」「アプリのログイン」「給与振込または一定額の残高維持」などを条件にATM手数料や振込手数料を無料にしています。
もし紙の通帳を有料オプションで作ってしまったり、長期間まったく入出金がないまま放置して「未利用口座管理手数料(休眠口座手数料)」の対象になってしまうと、年間1,320円などの手数料が口座から勝手に引き落とされる銀行もあります。
そのため、大学生が口座を開設する際は必ず「紙の通帳を発行しないWeb・アプリ完結型(Oliveやネット銀行)」を選び、使わなくなった古い口座は放置せず整理することが鉄則です。
また、銀行口座とセットで活用したいPrime Studentにも、加入条件のルールがあります。
対象となるのは、日本国内の「大学・大学院・短期大学・専門学校・高等専門学校(高専生は15歳から対象)・放送大学などの通信制大学(社会人学生も年齢上限なし)」に現在在籍している学生です。
中学生や高校生、予備校の浪人生は対象外となっています(ただし、大学の合格通知書が手元にあれば入学前の春休みから登録可能です)。
すでに大学を卒業した社会人が、古い学生証の画像を使いまわして学生だと偽って登録するような規約違反は、学籍番号や学校メールアドレス(.ac.jp 等)の審査で確実にバレて通常料金を請求されるため、絶対にやめてください。
【自動更新の罠】6ヶ月後の自動課金を「登録直後の1タップ」で100%ゼロにする防衛術
そして、銀行口座やデビットカード・PayPayを登録してPrime Studentの6ヶ月無料体験を始める際に、学生が最も警戒すべき最大のデメリットが「6ヶ月後の自動更新トラップ」です。
6ヶ月の無料体験期間が終了すると、何もしなければ7ヶ月目から自動的に月額300円(または年額2,950円)の有料プランへ移行し、登録した銀行デビットやPayPay、クレジットカードから引き落とされます。
さらに、あらかじめ設定した卒業予定年月が過ぎると、自動的に一般のAmazonプライム(月額600円/年額5,900円)へ切り替わる仕組みになっています(また、Prime Studentは一般会員と異なり「家族会員への特典共有」ができないという仕様上の制限もあります)。
【一般プライム・他社サブスク個別契約・Prime Studentの損得比較表】
| 比較項目 | 他社サブスク個別+都度送料 | 一般Amazonプライム | Prime Student(学生特権) |
|---|---|---|---|
| 無料体験期間 | なし〜1ヶ月 | 30日間 | ◎ 6ヶ月間(完全0円) |
| 月額料金(税込) | 月2,000円以上 | 600円(年5,900円) | ◎ 300円(年2,950円) |
| Amazon配送料 | 毎回410円〜 | 無料 | ◎ 何度でも完全無料(0円) |
| 本・教科書ポイント還元 | 対象外(0%) | 対象外 | ◎ 3冊以上で最大10%還元 |
| 動画・音楽・読書特典 | 別々に課金が必要 | 見放題・聴き放題 | ◎ 映画・音楽・本がすべて0円 |
| 自動課金の回避難易度 | 各社ごとに解約が必要 | 30日以内に手続き | ◎ 登録直後の自動更新オフで完全0円 |
で、結局どういうことか?
「6ヶ月後にうっかり解約を忘れて、銀行口座から勝手に300円が引き落とされたらどうしよう…」と不安になる気持ちは痛いほど分かります。
ですが、この自動課金の罠を100%無力化する裏設定が存在します。
それは、無料体験に登録したその日のうちに、スマホのアカウント設定から『自動更新をオフにする(会員資格を終了する)』をタップしておくことです。
あまり知られていませんが、登録直後に自動更新をオフにしても、その瞬間に特典が消えるわけではありません。
今日からきっちり6ヶ月後の最終日まで、送料無料も映画見放題も教科書ポイント還元も100%タダのまま使い倒せて、6ヶ月が経過した瞬間に自動で解約され、あなたの銀行口座からは1円も引き落とされないのです。
もし6ヶ月後に「月額300円かかるかな?」と心配するよりも、まずこの6ヶ月間で浮く教科書代(数千円)や送料代(1回410円×数回)、動画・音楽の娯楽費を計算してみてください。
合わなければ自動更新オフのまま放置すれば実質0円ですし、本当のリスクは「課金を恐れて何もしないまま、今日もATM手数料や送料410円、定価の教科書代を払い続けて口座残高を減らし続けること」だけです。
オリジナル作品だけを目当てにするなら他社VODでも十分ですが、送料410円の節約や教科書のポイント還元までまとめて1つで済ませたいならPrime Studentを選んでおくと安心です。登録直後に自動更新オフのボタンを1つ押すだけなので、私も3分ほどで設定を終えられました。
【最短3分】大学生の銀行口座おすすめ設定と併せて1円も払わず特権を得る泥臭い4ステップ
銀行口座を複数に分けてキャッシュレス環境を整えても、何も考えずにサブスクの登録リンクを踏むのは危険です。
ここでは、「6ヶ月後にカレンダーを見て解約すればいいや」という素人の甘い幻想を打ち砕き、あなたの大切な銀行口座から1円の意図しない引き落としも発生させないサバイバル手順を伝授します。
ただリンクを踏んで登録すればいいだけの甘い話ではありません。
サブスクのシステムは、あなたが6ヶ月後のテスト期間や夏休み・春休みの忙しさの中で解約手続きを忘れるのを静かに待っています。
事前の防衛設定を怠れば、7ヶ月目から自動的に毎月300円があなたの銀行口座(デビットやPayPay、クレカ)から引き落とされることになります。
「自分は絶対に忘れない」という根拠のない自信は今すぐ捨て、「登録したその場で自動課金の導火線を切る」という強い意識を持ってください。
新学期の大学キャンパスで生協の長蛇の列に1時間も並び、数万円の重たい教科書を1円の割引もなく定価で買わされる。
一人暮らしの夜中に水や日用品が切れても、送料410円が惜しくてネット注文をためらい、冷たい雨の中をスーパーから重い2Lペットボトルの箱を両手で抱えて運ぶ…。
そんな時間とお金をすり減らす毎日は、今日で終わりにします。
まずは手元に以下の「学生証明アイテム(どれか1つ)」と「決済手段(どれか1つ)」を用意してください。
- 学生証明(いずれか1つ):学校発行のメールアドレス(.ac.jp 等)、学籍番号、学生証(または在学証明書・合格通知書)のスマホ写真
- 決済手段(いずれか1つ):開設した銀行口座と連携したPayPay(本人確認済)、デビットカード、携帯キャリア決済、Paidy、またはクレジットカード
※スマホで学生証を撮影してアップロードする場合は、部屋の照明が反射して文字が白飛びしないよう斜めから撮ること、また氏名に旧字体(﨑・髙など)が含まれる場合はAmazonアカウントの登録氏名と一致させておくと、審査落ちエラーを一発で防げます。
ここが一番の難関であり、あなたの銀行口座の残高を守るために絶対にサボってはいけない防衛の急所です。
6ヶ月無料体験の登録が完了したら、ブラウザを閉じる前にその場ですぐに以下の3タップを実行してください。
- スマホのブラウザまたはアプリから『アカウントサービス』を開く
- 『プライム会員情報の管理』をタップする
- 『プライム会員資格を終了する(特典と会員資格を終了)』を選び、更新前のリマインダー設定または自動更新オフを完了させる
これを後回しにすると、半年後に課金通知メールが届いて後悔します。
逆に言えば、登録直後のこの1分間の儀式さえ済ませておけば、課金トラップは完全に無力化され、6ヶ月間タダで使い倒せる絶対的な安心が手に入ります。
もし無料期間が終わる頃に「やっぱり送料0円や映画見放題がないと不便だから、月300円(1日10円)なら続けたい」と思えば、その時にボタン1つで継続に戻すことも自由自在です。
最後のステップは、お急ぎ便の送料無料も、映画やアニメの見放題も、教科書の最大10%ポイント還元も、すべてが「完全タダ」になった世界を6ヶ月間フル活用して、浮いたお金を自分の口座にしっかり残すことです。
ただし、学生という身分には無料体験を含めて最長4年半、そして「卒業」という絶対的なタイムリミットがあります。
卒業してしまえば、月額600円(年額5,900円)を払う一般の大人の世界に戻るしかありません。
「銀行口座から勝手に課金されるのが怖い」という不安は、Step 3の『自動更新オフの儀式』で完全に消し去ったはずです。
私が大学1年の時は、バイト代用のネット銀行とPayPayを設定したその日にPrime Studentの6ヶ月無料体験に登録し、その場で自動更新オフの設定まで済ませました。これだけで半年間1円も払わずに送料と教科書代を5,000円以上浮かせることができたので、口座残高を減らしたくない人はこの手順通りに試してみてください。
大地編集長のワンポイントアドバイス:大学生の銀行口座おすすめと固定費防衛のリアル
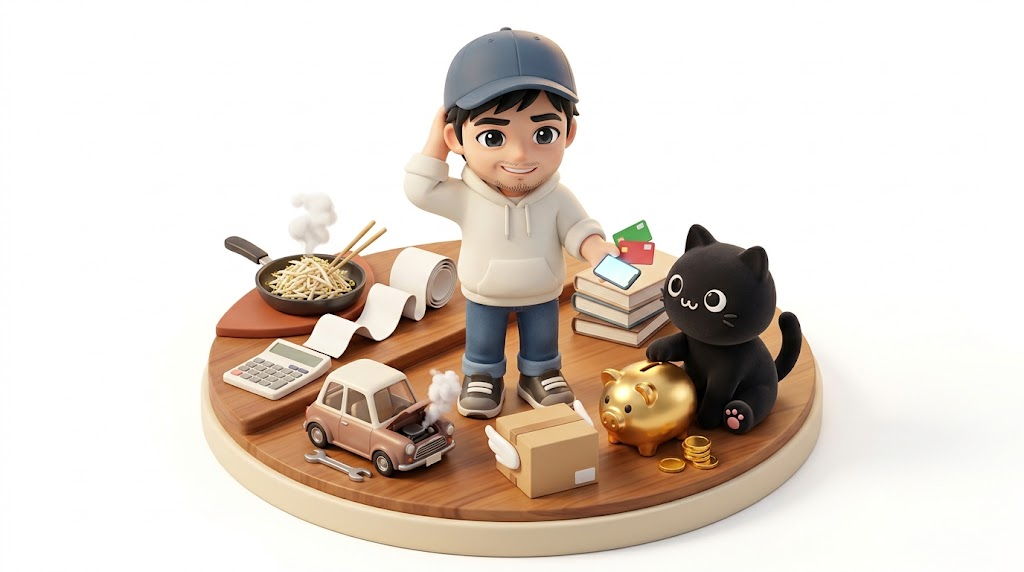
私が地方から上京して大学1年生になったばかりの頃、高校時代に親が作ってくれた地元の地方銀行の口座1つだけで生活していました。
キャンパス近くのコンビニATMでお金を下ろすたびに220円の手数料を取られ、さらにPrime Studentの存在も知らずに、生協で教科書をすべて定価で買い、ネット通販のたびに毎回410円の送料を払い続けていたんです。
ある日、通帳の履歴とレシートを電卓で計算してみたら、ATM手数料と送料、教科書の還元取りこぼしだけで、半年で1万円近くもドブに捨てていたことに気づき、仕送り月3万円で毎日もやし炒めを食べていた自分が情けなくて激しく後悔しました。
さらに学生時代、お金をケチって車のメンテナンスを自己流でやろうとして失敗し、修理代で15万円もの大金を吹き飛ばした苦い経験もあります。「正しい知識と仕組みを知らないこと」が、どれだけ口座のお金を奪うかを嫌というほど痛感しました。
「口座を分けるのが面倒くさそう」「サブスクの手続きが難しそう」という理由で、ATM手数料ゼロのネット銀行や、最初の6ヶ月が完全にタダになる学生特権を使わないのは、本当にお金の無駄です。
金欠で苦しんでいるなら、まずはお金の出口を塞ぎ、学生にだけ許された合法の特権を使い倒してください。合わなければ無料期間中に即解約すればいいんです。あなたの財布は1円も傷つきません。
特に一人暮らしやバイトを始めたばかりの時期は、細かい出費が重なって口座残高がすぐに底をつきやすいものです。私がPrime Studentの6ヶ月無料体験を使い始めた時は、日用品1個の注文でも送料410円が毎回ゼロになり、浮いたお金をそのまま友達との飲み代や貯金に回せたので、金欠から抜け出す一番のきっかけになりました。
関連記事:大学生の銀行口座おすすめとあわせて読みたいお金・節約ガイド
この記事では「大学生におすすめの銀行口座と2口座使い分け術、および固定費をゼロにする決済連携」を解説しました。
あなたの現在の状況や、さらに深く知りたい疑問に合わせた詳細については、下記の記事で詳しく解説しています。
「銀行口座と一緒に、Amazonの買い物が一番お得になる学生向けカードも比較しておきたい!」と考えている方へ。 年会費永年無料でポイントがザクザク貯まる学生専用カードの審査基準やメリットについては、下記の記事で詳しく解説しています。
「6ヶ月の無料体験が終わる前に、スマホから1分で確実に解約・自動更新オフにする画面手順を見ておきたい…」と不安な方へ。 引き止め画面に迷わず最短で手続きを完了させる具体的なステップについては、下記の記事で詳しく解説しています。

「銀行口座の使い分けだけでなく、スマホ代や光熱費、食費まで含めて大学生活で月1万円以上浮かせる節約術を全部知りたい!」という方へ。 元金欠の筆者が4年間で実践して効果が高かった大学生の節約ノウハウ大全については、下記の記事で詳しく解説しています。
「せっかく作った銀行口座へ毎月しっかり振り込まれる、時給が高くてシフトの融通が利くバイトを探したい!」という方へ。 大学生が絶対に避けるべきブラックバイトの特徴とおすすめの職種については、下記の記事で詳しく解説しています。
Q&A:大学生の銀行口座おすすめと学割活用に関するよくある質問
「本当に手数料0円で使えるの?」「クレカがなくても大丈夫?」など、口座開設や無料体験を始める直前のモヤモヤをここで完全に解消します。
まとめ:大学生の銀行口座おすすめ2口座と6ヶ月無料特権で財布の穴を塞ごう
最後にもう一度、あなたの大切なバイト代と仕送りを守る鉄則を復習しましょう。
【この記事の復習(3秒でわかる不都合な真実と解決策)】
- 2口座使い分けの徹底:「仕送り・奨学金用(ゆうちょ・メガバンク)」と「バイト代・キャッシュレス用(Olive・楽天銀行・SBI新生銀行)」の複数口座に分けてATM手数料220円を完全0円にする
- クレカなしでも即連携:銀行口座直結のデビットカードやPayPayを使えば、使いすぎを防ぎながらネット決済や学割サービスをフル活用できる
- 固定費の根こそぎ削減:送料410円、定価の教科書代、個別サブスク代は6ヶ月完全無料の学生特権に集約して年間2.4万〜3.6万円の損失を止める
- 自動課金の完全回避:登録直後にアカウント設定から「自動更新をオフ」にすれば、6ヶ月後も勝手に引き落とされず絶対に1円もかからない
選ぶのはあなたです。
「口座を分けたり設定するのが面倒だから」と、これからもコンビニATMで毎回220円の手数料を引かれ、通販のたびに410円の送料を払い続け、年間数万円ものバイト代をドブに捨て続けるのか。
それとも、手数料0円の銀行口座とキャッシュレス環境を整え、今すぐPrime Studentの6ヶ月無料体験と「自動更新オフ」を3分で済ませて、半年間1円も払わずに送料無料や映画見放題、教科書最大10%還元の恩恵をすべて手に入れるのか。
無料体験期間やキャンペーン条件がいつ変更されるかは誰にも分かりませんし、何より「学生である期間」には必ず卒業というタイムリミットが来ます。
卒業してしまえば、月額600円を払う普通の大人になるしかありません。
まずは手元に学生証(または学校のメールアドレス・学籍番号)と、PayPayや銀行デビットカードを用意して、6ヶ月間完全にタダでどれだけ口座のお金が残るようになるか試してみてください。
これだけノーリスクで得をする事実と防衛策をお伝えしました。それでも手数料や送料を定価で払い続けるなら、あなたの自由です。
なぜ私がここまで節約にうるさいのか?生協の教科書代や送料、自己流の車メンテで15万円損した私の過去の金欠エピソードは、下記のプロフィールで赤裸々に語っています。
大学生のクレジットカード選びやキャッシュレス決済の総合的な解説に戻る場合は、下記の記事を参考にしてください。
コメント