「新NISAを始めてみたいけど、毎月のバイト代がカツカツで投資に回す余裕なんて1円もない…」
金欠の大学生にとって、SNSやYouTubeで「学生のうちから投資を始めよう!月1万円を年利5%で積み立てよう!」と言われても、そもそも毎月の食費やサークル代、生協での高額な教科書代で口座残高が消えていく現実は「労働の搾取」に等しい絶望ですよね。
実家が太くて、親から毎月10万円以上の仕送りをもらい、投資の元手(種銭)や生活費に全く困っていない学生は、今すぐこのページを閉じてください。
この記事は、月末の銀行口座を見てため息をつき、時給1,100円のシフトを削りながら「将来のお金も不安だけど、今使えるお金すらない」と悩んでいる「金欠の学生専用」の資産形成サバイバル術です。
「とりあえずポイントサイトでポイ活をして、月100円から投資信託を買えばお金が増えるはず…」という思い込みで、ネット通販のたびに410円の送料を払い、生協で教科書を定価で買わされ、動画や音楽のサブスクに毎月1,000円以上を払い続けていませんか。
もしあなたが、学生という最強の身分を持っていながら日常の固定費を放置したまま少額投資に手を出しているとしたら、あなたは年間で2.4万〜3.6万円単位の「もったいない罰金」を垂れ流し続けていることになります。
時給1,000〜1,200円の過酷な飲食バイトを年間25〜30時間分、ただ「順番を知らなかっただけ」でドブに捨てているのと同じです。
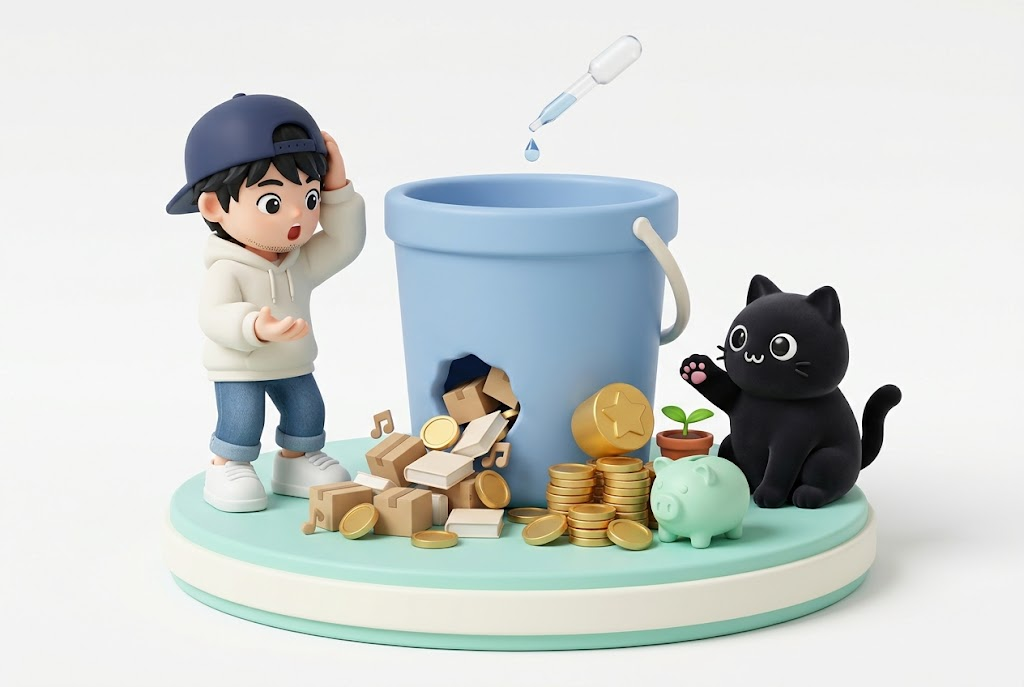
固定費を削らずに大学生が少額投資を始めるのは、例えるなら「底に大きな穴が空いたバケツを放置したまま、上からスポイトで1滴ずつ水を足している状態」です。
新NISAのつみたて投資枠で月1,000円を年利5%で運用しても、1年間で増えるお金はたったの約50円です。
一方で、ネット通販の送料410円をたった1回払った瞬間に、その8年分の運用益が一撃で吹き飛んでしまいます。バケツの底の穴を塞がないままスポイトで水を垂らし続けるのは、どう考えても順番が逆ですよね?
仕送り月3万円の極限金欠からサブスクとポイ活を極め、学生特権を限界の4年半使い倒して総額5万円以上の固定費を浮かせ、そこから新NISAの種銭を作った筆者が、大学生が投資を始めるための本当の正解と、1円も損をせずに毎月3,000円〜1万円の投資元手を捻出する方法をハッキリと断定します。
【この記事の要約(3秒でわかる不都合な真実と解決策)】
- 損の原因:送料410円や生協の教科書定価買い、重複サブスク代(年間約3万円の出血)を放置したまま、月数百円の少額投資で増やそうとしていること。
- 解決策:まず学生限定の「Prime Student(6ヶ月0円)」で送料・教科書代・エンタメ固定費をゼロにし、浮いた月3,000円と最大10%還元ポイントを新NISA(100円〜)や自己投資の種銭に回す。
- 罠の回避:登録直後にアカウント設定から「自動更新オフ」にしておけば、6ヶ月後の自動課金(月額300円)も元本割れリスクも完全にゼロになる。
大学生が投資やクレカ積立を始める前に知っておくべき、学生向けクレジットカードの選び方や審査・還元率の基本を先に確認したい方は、下記の記事で詳しく解説しています。
私自身、大学1年の秋に「株や投資信託をやってみたい」と思い立った時は、証券口座を開く前にまずPrime Studentの6ヶ月無料体験を使って毎回の送料410円と音楽・動画サブスク代をすべて0円にすることから始めました。これだけで毎月3,000円以上の確実な余剰資金が自動的に手元に残るようになったので、バイト代がカツカツだった私には一番合っていたようです。
【結論】大学生が投資を始める前に知るべき「年利5%」と「固定費削減」の決定的な差
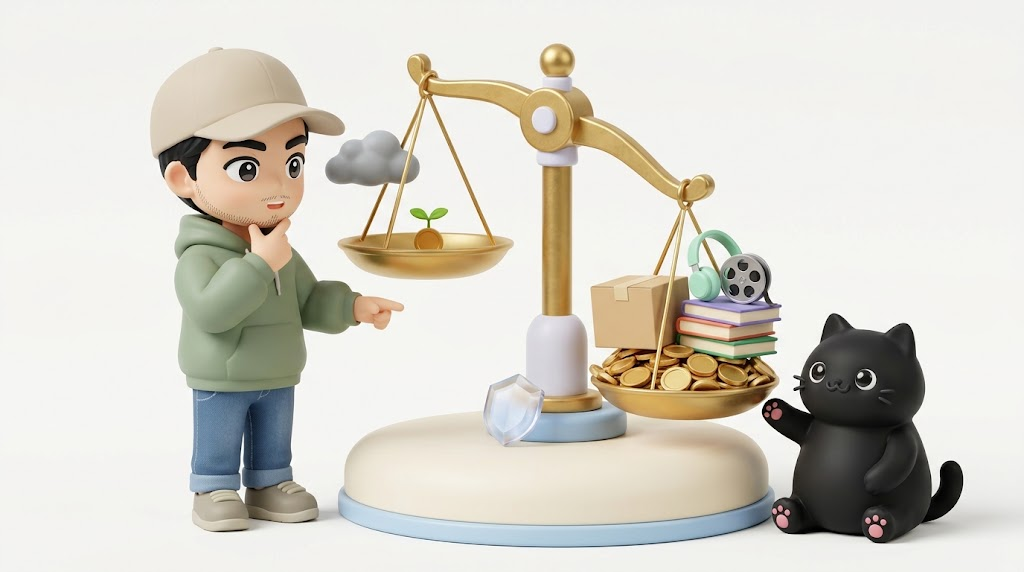
大学生が投資を始める上で最初に押さえるべき結論は、「金融商品の利回りを追う前に、学生特権を使って生活固定費のマイナスを確実にゼロにすること」が、どんな株や投資信託よりも圧倒的に利回りが高いという事実です。
多くの初心者向けマネー記事では「18歳から新NISAのつみたて投資枠を使って、オルカン(全世界株式)やS&P500を月1,000円から買おう」と書かれています。
もちろん、時間を味方につけて複利効果を学ぶこと自体は素晴らしい経験です。しかし、元手(種銭)が少ない大学生が「金融投資だけ」で資産を増やそうとすると、残酷な算数の壁にぶつかります。
【現実】月1,000円の新NISA(年利5%)で増えるのは年間たった50円という事実
具体的に、大学生がアルバイト代から毎月1,000円(年間12,000円)を新NISAのつみたて投資枠に回し、世界経済の平均的な期待リターンである「年利5%」で運用できたとしましょう。
1年後、あなたの資産がいくら増えているか計算したことはありますか。
答えは、年間でたったの「約270円〜500円前後(初月から積立を開始した場合の実効利益は270円程度)」です。もし月100円の少額投資なら、1年間運用して増えるお金は「約3円〜5円」にしかなりません。
しかも、株式や投資信託、ましてや仮想通貨(暗号資産)には必ず「リスク(価格変動・元本割れ)」が存在します。米国株や全世界株のインデックスファンドであっても、相場環境によっては一時的にマイナス10%〜20%になることは珍しくありません。
一方で、あなたが普段の学生生活で何気なく払っている「見えない固定費」を見てください。
- ネット通販で日用品や参考書を買うたびに払う配送料:1回410円〜450円
- 大学の生協や書店で定価購入する教科書・専門書代:半期で15,000円〜20,000円(ポイント還元なし)
- 暇つぶしに契約している動画配信サービス(VOD)や音楽サブスク代:毎月1,000円〜2,000円
新NISAで1年間リスクを取ってコツコツ1,000円ずつ積み立てて得られる利益(約270円〜500円)が、ネット通販で「送料410円」をたった1回支払っただけで一瞬にしてマイナスに転落するのです。
【逆転の発想】「出費を月3,000円削る=元本72万円を年利5%で運用するのと同じ」
ここで、資産形成における「判断軸」を完全に切り替えましょう。
「手元のお金を投資で月3,000円増やす」のと、「学生特権を使って毎月無自覚に垂れ流していた3,000円の出費を0円にする」のは、月末のあなたの銀行口座に残る金額として1円の狂いもなく全く同じ「プラス3,000円(年間36,000円)」の価値があります。
もしあなたが新NISAや株式投資の配当金だけで「毎月3,000円(年間36,000円)」の不労所得を確実に得ようとしたら、年利5%で計算して「72万円の投資元本」が必要です。
仕送りとバイト代でやりくりする大学生が、いきなり72万円の元本を用意するのは至難の業ですよね。
しかし、日本国内の大学・大学院・短大・専門学校・高専・通信制大学に在籍している学生だけに許された「Prime Student(6ヶ月間0円・その後も月額300円)」を活用すれば、元本0円・リスク0%で、今日この瞬間から年間約3万円以上の出費をピタッと止めることができます。
【大学生が投資を始める手法×Prime Student固定費削減の損得比較表】
| 比較項目 | 少額投資のみ(新NISA・株・ポイ活) | 固定費削減+少額投資(Prime Student併用) |
|---|---|---|
| 初期に必要な元手 | △ 毎月100円〜数千円の現金が必要 | ◎ 0円(初回6ヶ月間は完全無料) |
| 元本割れのリスク | △ あり(株価変動でマイナスになる可能性) | ◎ ゼロ(登録直後の自動更新オフで完全0円) |
| 1年間の金銭効果 | △ 月1,000円積立(年利5%)で+約300〜500円 | ◎ 送料・教科書・サブスク削減で+約30,000円 |
| ポイントの貯め方 | ○ クレカ積立やポイントサイト経由で0.5〜1% | ◎ 本・教科書3冊同時購入で最大10%還元 |
| 金融知識・勉強コスト | △ 投資本を定価で買うと1冊1,600円〜の出費 | ◎ Prime Readingで投資・お金の本が読み放題 |
| 総合おすすめ度 | △ 固定費が漏れたままだとトータルで赤字 | ◎ 浮いた月3,000円をNISAに回す最強ルート |
で、結局どういうことか?
もしあなたが「お金を増やしたい」と思って大学生から投資を始めるのに、自分の生活費の穴(送料410円・生協での定価買い・割高なサブスク代)を放置しているなら、年間で3万円以上も無駄払いする大損です。
生協の長蛇の列に並んで重い教科書や投資の入門書をAmazon公式以外で定価で買うのも、今日で辞めるべきです。
ちなみに、すでに一般のAmazonプライム(月額600円)に登録してしまっている学生でも、学生向けのプランへ切り替えれば、すでに払った会費は日割りで自動返金されるため、更新月を待たずに今すぐ切り替えないと毎月300円ずつ損をし続けます。
「でも、無料体験に登録して6ヶ月後に勝手に課金されるのは怖い」という不安は分かります。
ですが安心してください。
登録直後にアカウント設定から「自動更新をオフ」にしておけば、6ヶ月後に自動で解約され、絶対に1円もかかりません。
新NISAの証券口座を開設する審査を待っている間に、まずはノーリスクで毎月3,000円の種銭を生み出す仕組みを整えておくのが賢い学生の鉄則です。時期によって対象条件やポイント還元キャンペーンの詳細が変わることがあるので、現在の正確な条件はPrime Studentの公式案内ページで確認してみてください。
大学生が投資を始める際におすすめの選択肢5選と初心者がハマるリスク
固定費の穴を塞いで「毎月投資に回せる種銭(月3,000円〜5,000円)」を確保できたら、次はいよいよ大学生が実際に投資を始める際の具体的な選択肢(新NISA、ポイント投資、個別株、仮想通貨、自己投資)を正しく選ぶフェーズに入ります。
ネット上には無責任な投資情報があふれていますが、学業とアルバイトで忙しい大学生が選ぶべき手法と、絶対に手を出してはいけない危険な手法は明確に分かれています。
【王道】18歳から使える「新NISA(つみたて投資枠)」で月100円〜1,000円から投資信託を買う
2024年1月からスタートした「新NISA(少額投資非課税制度)」は、成人年齢の引き下げにより、日本に住む18歳以上の大学生・専門学生・高専生(4年生以上等、18歳到達後の1月1日以降)なら誰でも口座を開設できます。
通常、株や投資信託で利益が出ると約20.315%の税金が引かれますが、新NISA口座内で運用すれば、どれだけ利益が出ても無期限で非課税(税金0円)になります。
大学生の初心者が新NISAで投資を始めるなら、選ぶべきは「つみたて投資枠」を使ったインデックス型の投資信託(多数の優良企業の株がパックになった商品)一択です。
- いくらから始められる?:SBI証券や楽天証券などのネット証券なら、最低100円から積立設定が可能です。
- 何を買えばいい?:金融庁の基準をクリアした低コストなインデックスファンド(『eMAXIS Slim 全世界株式(オール・カントリー)』通称オルカン、または『eMAXIS Slim 米国株式(S&P500)』など)を選び、毎月100円〜3,000円の無理のない範囲で放置するのが王道です。
- 最大のメリット(扶養の壁):アルバイト収入の「103万円(法改正に伴う160万円等の基準含む)の壁」を気にする学生が多いですが、新NISA口座や特定口座(源泉徴収あり)で得た投資の利益は、親の税法上の扶養判定における合計所得金額には一切含まれません。
もしアルバイトの稼ぎすぎや一般口座・確定申告による「扶養外れ」の基準が不安な方は、下記の記事で学生が絶対に超えてはいけない金額ラインを詳しく解説しています。
【現金ゼロ】ポイ活やポイントサイト・クレカ積立の「ポイント貯め方」を極めて投資に回す
「自分のバイト代(現金)が減るのはどうしても怖い…」という慎重派の大学生に最適なのが、日常の買い物で貯まったポイントをそのまま投資信託の購入に充てる「ポイント投資」と、クレジットカード決済で投信を積み立てて0.5%〜1.0%のポイントをもらう「クレカ積立」です。
ここで多くの学生がやりがちな失敗が、怪しいポイントサイトで何時間もアンケートに回答して数十円を稼ごうとすることです。時給換算すると数十円にしかならず、貴重な大学生活の時間を奪われます。
大学生が最も効率よく「ポイントの貯め方」を極める方法は、「大学生活で絶対に発生する必須支出(教科書・参考書・日用品)の還元率を最大化すること」です。
例えば、生協や一般書店で毎年3万円分の教科書や資格の参考書を現金で買っても、還元はゼロかせいぜい1%です。
しかし、学生特権であるPrime Studentの「本・コミック・雑誌 3冊以上同時購入で最大10%ポイント還元」を使えば、3万円の教科書・参考書購入で一気に最大3,000円相当のAmazonポイントが戻ってきます。
Amazonポイントを日用品や食費の支払いに充てれば、その分だけ銀行口座の「現金3,000円」がそのまま浮きます。その浮いた現金3,000円をネット証券の新NISA口座に入金すれば、実質的に自分の財布を一切減らさずに投資デビューが完了するのです。
教科書のまとめ買いで最大10%のポイント還元を確実に受け取るためのクーポンコード入力手順については、下記の記事で詳しく解説しています。
また、ネット証券への入金や引き落としで手数料を1円も取られないための学生向け銀行口座の組み合わせについては、下記の記事で詳しく解説しています。
【要注意】個別株・仮想通貨・FXの短期売買に潜むリスクと「借金・詐欺」の罠
一方で、大学生が投資を始める際に絶対に警戒すべきなのが、「日本の個別株の短期トレード」「仮想通貨(暗号資産)のレバレッジ取引」「FX(外国為替証拠金取引)」「SNSやキャンパス内で勧誘される投資マルチ(USB教材・自動売買ツール)」です。
- 日本株(単元株)のハードル:日本の個別株は原則100株単位(単元株)での売買となるため、有名企業の株を買うには数十万円の資金が必要です。現在は1株から買える「単元未満株(S株・かぶミニ等)」もありますが、1社に集中投資すると業績悪化で資産が半分になるリスクがあります。
- 仮想通貨の税金とボラティリティ:ビットコインなどの仮想通貨は値動きが激しいだけでなく、利益が出た場合に新NISAのような非課税枠がなく、「雑所得」として総合課税の対象になります。ここで年間20万円以上の利益を出して確定申告が必要になると、親の扶養から外れて親の税金が年間数万〜十数万円跳ね上がり、確実に親バレするという特大の罠があります。
- SNS・先輩からの投資勧誘:「月利10%で絶対に増える自動売買ツールがある」「50万円の投資スクールに入ればすぐ元が取れる」といった話は、100%詐欺か悪質なマルチ商法です。借金(学生ローンやクレカのキャッシング)をしてまで買うべき金融商品はこの世に1つもありません。
【最強の利回り】金融投資の前に「Prime Reading」で投資本をタダで読み漁る自己投資
そして、ウォーレン・バフェットをはじめとする世界中の投資家が口を揃えて言う通り、20代の大学生にとって最も利回りが高く、絶対に元本割れしない投資先は「自分の脳への自己投資(読書・金融リテラシー・スキル習得)」です。
Yahoo!知恵袋などでも「大学生でNISAを始めたいのですが、まず何をすればいいですか?」という質問に対し、投資の上級者たちは必ず「まずは入門書を2〜3冊読めば十分理解できる。それだけで詐欺や高コストなぼったくり商品を完全に回避できる」と回答しています。
とはいえ、書店で投資や新NISAの解説本を3冊買えば、それだけで4,500円〜5,000円が飛んでいきますよね。
だからこそ、私は大学時代にPrime Studentの無料特典に含まれている「Prime Reading(追加料金0円で1,000冊以上の本・マンガ・雑誌が読み放題)」を徹底的に使い倒しました。
Prime Readingの対象ラインナップには、新NISAの入門書、お金の教養本、経済誌、さらにはTOEIC対策本や就活の面接対策本までが常時多数含まれています。
1冊1,500円の投資入門書を月に2冊タダで読むだけで、毎月3,000円の元が取れてしまいます。お金の勉強代を0円に抑えつつ、浮いたお金をそのまま新NISAの積立に回すことこそ、金欠大学生が勝つための黄金ルートです。
学生が追加料金0円で本やマンガ・雑誌を読み放題にする具体的な活用法については、下記の記事で詳しく解説しています。
大学生が投資を始めるための種銭を月1万円生み出す「Prime Student」7大特権
「固定費を削って種銭を作る重要性は分かったけれど、具体的にどうやって月3,000円〜1万円も浮かせるの?」という疑問にお答えします。
大学生が投資を始めるための種銭作りにおいて、最も即効性があり、かつ手続きが3分で終わる最強のインフラが、Amazonの学生限定プログラムである「Prime Student」です。
一般の社会人が使うAmazonプライムは「無料体験30日間・月額600円(年額5,900円)」ですが、学生であるあなたは「初回6ヶ月間は完全無料(0円)・その後も半額の月額300円(年額2,950円=月あたり約245円)」という破格の優遇を受けられます。
どれだけあなたの生活費が浮き、投資の種銭に変わるのか、全7大特権と「放置した場合の損失額」を一覧表で見てみましょう。
【生活費が激減する!Prime Student 7大特権一覧表】
| 特典(すべて使い放題) | ここがお得!(得られる未来) | 放置した場合の損失額目安 |
|---|---|---|
| ① お急ぎ便・日時指定便 | 注文金額に関わらず何度でも送料完全無料(3,500円未満の少額注文も0円) | 1回410円〜(月2回で年間約9,840円の損) |
| ② Prime Video | 映画・最新アニメ・ドラマ・バラエティが追加料金なしで見放題 | 他社動画サブスク代 月額約1,000円〜(年1.2万円の損) |
| ③ Amazon Music Prime | 1億曲以上が広告なしでシャッフル聴き放題(通学・作業用BGMに最適) | 他社音楽サブスク代 月額約480〜1,080円の損 |
| ④ Prime Reading | 1,000冊以上の本・マンガ・雑誌・投資入門書・就活本がスマホで読み放題 | 毎月の書籍・雑誌代 月額1,000〜3,000円の損 |
| ⑤ 本 最大10%ポイント還元 | 教科書・参考書・マンガを3冊以上同時購入で最大10%ポイント還元(要クーポン入力) | 生協・書店での定価買いで年間数千〜15,000円の損 |
| ⑥ Amazon Photos | スマホの写真・講義板書・サークル画像を画質劣化なしで容量無制限保存 | iCloud等のクラウド追加課金 月額150〜450円の損 |
| ⑦ 学生限定セール・先行参加 | PC・iPad・日用品の学生限定割引&プライムデー先行セールに参加可能 | セール非活用・定価購入による年間数千〜数万円の損 |
で、結局どういうことか?
この表の右端にある「放置した場合の損失額目安」を合計してみてください。
月に2回ネット通販で日用品や参考書を買い(送料820円)、他社の動画・音楽サブスクに月1,500円を払い、半期に1回教科書を定価で買って月に1冊ビジネス書を買っている大学生は、毎月3,500円〜5,000円(年間約3.6万〜5万円以上)の現金を、ただ「Prime Studentを使っていない」というだけの理由で失っています。
逆に言えば、今すぐこの6ヶ月無料体験をスタートするだけで、今日から半年間は1円も払わずにこれらの出費がすべて消滅し、毎月3,500円〜5,000円の「投資に回せる綺麗な種銭」があなたの手元に自動で残るのです。
【対象条件】大学・大学院・短大・専門・高専(15歳〜)・通信制の社会人もすべて対象
「でも、自分の学校や年齢でも本当に使えるの?」と迷う必要はありません。
日本国内にある以下の学校に在籍していれば、すべて合法的に対象となります。
- 大学(国公立・私立問わず)
- 大学院(修士課程・博士課程)
- 短期大学
- 専門学校(専修学校・各種学校)
- 高等専門学校(高専生は15歳・高専1年生から堂々と対象!)
- 放送大学などの通信制大学(働きながら学ぶ社会人学生や60代・70代のシニア層も年齢上限なしで対象!)
中学生や一般の高校生は対象外ですが、大学や専門学校の「合格通知書」が手元にあれば、入学前の春休み期間からフライングで登録して、新生活の家具・家電の送料を0円にすることができます。
なお、すでに卒業した社会人が古い学生証を使ったり、学生だと偽って登録したりする規約違反は絶対にNGです。学校発行のメールアドレス(.ac.jpなど)や学籍番号、在学証明書の審査で確実にバレて通常料金が請求されるため、不正は絶対にやめましょう。
【警告】メリットの裏にある「自動課金の罠」と「期限・キャンペーン変更リスク」
メリットばかりではありません。
ここで、あなたが絶対に知っておくべき「登録の罠(デメリット)」を包み隠さず暴露します。
- 6ヶ月後の自動更新トラップ:初回の6ヶ月無料体験が終了すると、何もしなければ7ヶ月目から自動的に月額300円(または年額2,950円)の有料プランへ移行して引き落としが始まります。
- 卒業後の通常プライム移行:登録時に設定した卒業予定年月を過ぎると、自動的に一般のAmazonプライム(年額5,900円/月額600円)へ更新されます。
- 家族会員への特典共有は不可:一般プライムと異なり、家族アカウントへの配送特典共有はできません(本人のアカウントでの利用限定です)。
「やっぱり勝手に課金されるんじゃないか!」と警戒した方、安心してください。
次の章で解説する通り、登録が完了した直後にスマホのアカウント設定から「自動更新をオフ(会員資格を終了する)」をタップしておけば、6ヶ月間きっちり最後まで無料で使えて、期間満了と同時に自動で解約され、1円も課金されることはありません。
ただし、1つだけ注意してください。Amazonの特典内容や料金体系、本最大10%ポイント還元などのキャンペーン条件は予告なく変更・終了する可能性があります。さらに何より、「学生として6ヶ月無料体験を使える期間」には卒業という絶対的なタイムリミットがあります。
卒業して社会人になった瞬間、この6ヶ月無料枠は永久に消滅し、最初から月額600円を払うしかなくなります。
私たちはあなたに無理な課金や有料契約を勧めているのではありません。「学生である今だけ無料で配られている6ヶ月間の特権(情報と体験)を、自動更新オフでノーリスクのまま受け取って、浮いたお金を新NISAの種銭にしてほしい」とお伝えしているだけです。
投資の勉強本だけを目当てにするなら図書館で借りる方法もありますが、送料410円の完全無料化や教科書の最大10%ポイント還元、映画・音楽見放題までまとめて1つで済ませて種銭を作りたいならPrime Studentを選んでおくと安心です。登録直後に自動更新オフのボタンを1つ押すだけなので、私もスマホから3分ほどで設定を終えられました。
【最短3分】大学生が投資を始める種銭を確保し1円も払わない泥臭い4ステップ
対象条件を満たしているからといって、何も考えずに登録画面へ進むのは危険です。
ここでは、「後で解約すればいいや」という素人の甘い幻想を打ち砕き、自動課金の罠を100%回避しながら毎月3,000円の投資種銭を生み出すサバイバル手順を伝授します。
ただ登録ボタンを押せば勝手にお金が貯まるような甘い話ではありません。
Amazonのシステムは、あなたが6ヶ月後に解約手続きを忘れるのを静かに待っています。
もし何も設定せずに放置すれば、7ヶ月目から自動的に毎月300円がクレジットカードやPayPay、キャリア決済から引き落とされる「自動課金トラップ」が作動します。投資で月300円の利益を出すのがどれだけ大変かを知っているなら、「登録した瞬間に自動更新を切る」という鉄のルールを頭に叩き込んでください。
新学期のたびに大学の生協で長蛇の列に並び、数万円の教科書をポイント還元なしで定価で買わされる。
深夜にレポートを書きながら喉が渇いても、ネット通販の送料410円が惜しくて注文をためらい、冷たい雨の中をスーパーまで重い2リットルの水とカップ麺を両手で運ぶ…。
そんな惨めでお金も時間も削られる生活は、今日で終わりにします。
手元に以下の「学生証明アイテム(どれか1つ)」と「決済手段(クレカなしでもOK)」を用意して、登録画面に進んでください。
- 学生認証に必要なもの(いずれか1つ):学校発行のメールアドレス(.ac.jp や .ed.jp 等 ※これが最短1分で認証完了します)、学籍番号、または学生証・在学証明書・合格通知書のスマホ撮影画像(※撮影時は蛍光灯の光の反射で文字が白飛びしないよう斜めから撮り、氏名に旧字体がある場合はアカウント登録名と一致させるとエラーになりません)。
- 対応している支払い方法(クレカ不要):クレジットカードがなくても、PayPay(本人確認済)、携帯キャリア決済(d払い・auかんたん決済・ソフトバンクまとめて支払い)、あと払い(Paidy)、デビットカード、バンドルカード、Amazonギフトカードのいずれかがあればその場で登録できます。
クレジットカードを持っていない学生がPayPayやデビットカード、キャリア決済でスムーズに登録する具体的な画面手順については、下記の記事で詳しく解説しています。
ここが一番の難関であり、絶対にサボってはいけない防衛の急所です。
6ヶ月無料体験の登録が完了したら、その画面を閉じる前に、その場で直ちに以下の「自動更新オフ」の儀式を行ってください。
- スマホのAmazonアプリまたはブラウザで「アカウントサービス」を開く
- 「プライム会員情報の管理」をタップする
- 「プライム会員資格を終了する(特典と会員資格を終了)」を選択し、確認画面で「自動更新をオフにする(終了日:6ヶ月後の日付)」をタップする
これをサボると、半年後のテスト期間や夏休みに忘れた頃になって課金通知が届き、後悔することになります。
逆に言えば、登録直後のたった30秒でこの1タップさえ済ませておけば、今日から6ヶ月間は映画も音楽も送料無料も100%すべてタダで使い倒せて、6ヶ月後の最終日に自動で解約され、絶対に1円も請求されない「完全無敵状態」が手に入ります。
画像付きで迷わず自動更新オフ(解約予約)を完了させたい方は、下記の記事で詳しく解説しています。

最後のステップは、送料0円・投資本読み放題・映画や音楽見放題のすべてが「完全タダ」になった世界を6ヶ月間使い倒し、手元に浮いた毎月3,000円〜5,000円をネット証券の新NISA(月100円〜1,000円積立)に回すことです。
ただし、学生という身分には無料体験を含め最長4年半、そして「卒業」というタイムリミットが必ず来ます。
卒業すれば、容赦なく一般料金(月額600円)が適用される現実が待っています。
「解約を忘れるのが怖い」という不安は、Step 3の『自動更新オフ』で完全に消し去ったはずです。
これだけのリスク防衛策を手にした今、まだ毎回の送料410円や生協の定価買いでバイト代を失い続けますか?私が大学時代に種銭を作って新NISAを始めるきっかけになったのも、まずはPrime Studentの6ヶ月無料体験に登録してその場で自動更新オフを済ませ、浮いた送料とサブスク代を証券口座へ回す習慣を作ったことでした。
大地編集長のワンポイントアドバイス:大学生が投資を始める前に私が15万円失った後悔
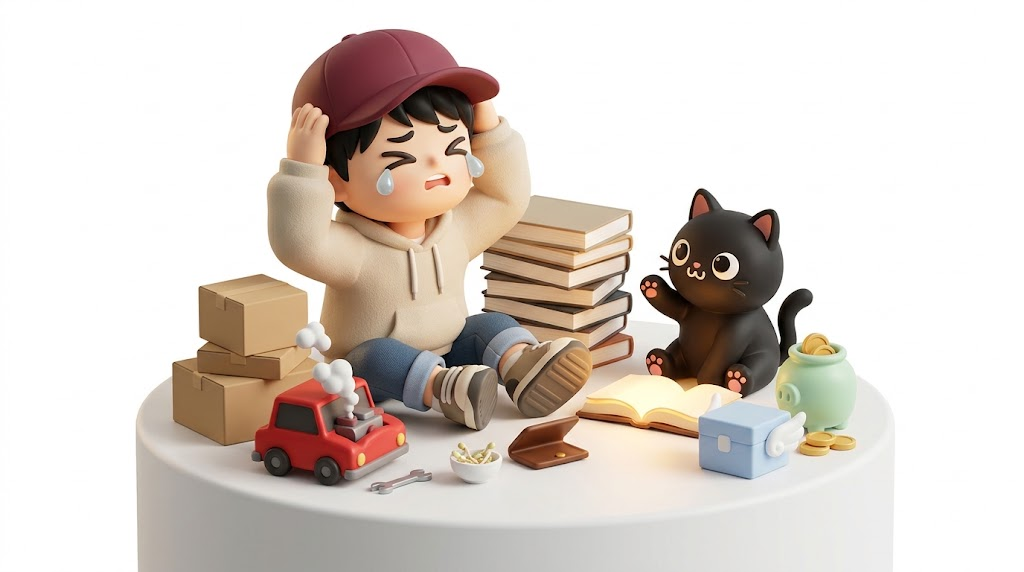
私が大学1年の時、仕送り月3万円で毎日もやしと鶏むね肉ばかり食べる極限の金欠状態でした。
「とにかく早くお金を増やさなきゃ」と焦っていた私は、固定費の見直しも基礎の読書もすっ飛ばして、ネットの怪しい儲け話や聞きかじりの知識に飛びつこうとしていたんです。
しかも当時はPrime Studentの存在すら知らず、生協の長蛇の列に並んで教科書をすべて定価で買い(年間約15,000円の損)、ネット通販のたびに410円の送料を払い続け(年間約9,600円の損)、さらには「お金を浮かせるため」と知識ゼロの自己流で車のメンテナンスに手を出した結果、エンジン周りを壊して15万円もの修理代が発生し、文字通り口座残高が底を尽きました。
ある日、冷静になって家計簿を計算してみたら、「送料と教科書代、重複していたサブスク代だけで半年間に1万5,000円以上もドブに捨てていたこと」に気づき、自分の無知さを激しく後悔しました。
「新NISAや株は難しそう」「学生証を出して手続きするのが面倒くさそう」という理由で、最初の6ヶ月は完全にタダになる学生特権を使わないのは、本当にお金の無駄です。
投資で1万5,000円の利益をノーリスクで出そうと思ったら、どれだけ大変か考えてみてください。
金欠で苦しみながら将来のお金に不安を感じているなら、まずはこの「学生にだけ許された合法のチート」を使い倒して、毎月の出血を止めてください。登録直後に自動更新をオフにして、合わなければそのまま放置で自動解約すればいいんです。あなたには1円の損もありません。
私がどん底の金欠から抜け出して毎月5,000円の新NISA積立を続けられるようになったのも、まずはPrime Studentで6ヶ月間の送料無料とPrime Readingの投資本読み放題を確保し、1円も減らない環境で正しい知識と種銭を同時に手に入れたからでした。
関連記事:大学生が投資を始めると同時に生活費をさらに浮かせる知識
この記事では「大学生が投資を始めるための種銭作りと少額運用の全体像」を解説しました。
あなたの現在の状況や、さらに深く知りたい疑問に合わせた具体的な方法については、下記の記事で詳しく解説しています。
「登録画面でエラーが出たり、学生認証でつまずいたりしたら面倒だな…」と不安な方へ。
スマホから最短3分で一発クリアするための具体的な画面手順と注意点は、下記の記事で詳しく解説しています。
「新NISAのクレカ積立や普段のAmazonでの買い物で、一番ポイントが貯まる学生向けカードはどれ?」と迷っている方へ。
年会費永年無料でポイント還元率を最大化するカードの仕組みについては、下記の記事で詳しく解説しています。
「金融投資だけでなく、大学生のうちにやっておくと将来何倍にもなって返ってくるお金の使い方を知りたい!」という方へ。
金欠学生でも後悔しない自己投資の優先順位については、下記の記事で詳しく解説しています。
「投資本だけでなく、大学生のうちに読んでおくと人生が変わる名著やお金の教養本を知りたい!」という方へ。
0円またはポイント還元でお得に読める必読書リストは、下記の記事で詳しく解説しています。
「毎月の食費やスマホ代・日用品代もまるごと削って、投資に回せるお金を月1万円以上に増やしたい!」という方へ。
無理な我慢をせずに生活費を劇的に下げる学生専用の節約術は、下記の記事で詳しく解説しています。
Q&A:大学生が投資を始める際とPrime Student活用に関するよくある質問
「本当に100円から意味があるの?」「親にバレない?」「6ヶ月後に課金されない?」など、一歩を踏み出す直前のモヤモヤや疑問をここで完全に解消します。
まとめ:大学生が投資を始めるなら今日から固定費0円で種銭を作ろう
最後にもう一度、金欠の大学生が1円も損をせずに投資を始めるための「財布と資産を守る鉄則」を復習しましょう。
【この記事の復習(3秒でわかる不都合な真実と解決策)】
- 不都合な真実:月1,000円の新NISA(年利5%)で増えるお金は年間約300〜500円。ネット通販の送料410円を1回払うだけで1年分の運用益が吹き飛ぶ。
- 最強の種銭作り:Prime Student(6ヶ月完全無料)で送料410円・生協教科書の定価買い(最大10%還元)・動画や音楽サブスク代を削れば、元本0円・リスク0%で年間約3万円(月3,000円)の投資元手が手に入る。
- 課金トラップの完全回避:登録直後にアカウント設定から「自動更新をオフ」にしておけば、6ヶ月間タダで使い倒した後に自動解約され、絶対に1円もかからない。
- 初心者の王道ステップ:Prime Readingで投資本を0円で読み、浮いた月3,000円と還元ポイントを使ってネット証券の新NISA(つみたて投資枠・月100円〜)を非課税・扶養内で始める。
選ぶのはあなたです。
「手続きが面倒だから」とこれからも毎回410円の送料や定価の教科書代、重複したサブスク代を払い続け、新NISAの種銭になるはずだった年間3万円以上のバイト代をドブに捨て続けるのか。
それとも、今すぐPrime Studentの6ヶ月無料体験に登録してその場で自動更新をオフにし、完全ノーリスクで毎月3,000円の種銭と投資本読み放題の環境を手に入れるのか。
Amazonの規約やキャンペーンがいつ変わり、この6ヶ月無料体験が短縮・終了するかは誰にも分かりませんし、何よりあなたが「学生」でいられる期間には卒業という絶対的なタイムリミットがあります。
卒業してしまえば、月額600円を払う普通の社会人になるしかありません。
まずは手元に学校のメールアドレス(または学籍番号・学生証)を用意して、6ヶ月間完全にタダでどれだけ生活費が浮き、投資に回せるお金が増えるか試してみてください。
これだけノーリスクで種銭を作れる事実と防衛策をお伝えしました。それでも定価で送料を払い続けて投資の元手を失い続けるなら、あなたの自由です。
なぜ私がここまで節約にうるさいのか?生協の教科書代や送料、自己流の車メンテで15万円損した私の過去の金欠エピソードは、下記のプロフィールで赤裸々に語っています。
大学生向けのクレジットカードやキャッシュレス決済の総合的な解説に戻る場合は、下記の記事を参考にしてください。
コメント